רבים מכם עשויים להחזיק בהכנסות והון שלא דווחו לרשות המסים, בין אם מתוך חוסר ידע, ברשלנות או בכוונה.
כך או כך, הדין מתייחס להעלמת מס בחומרה ופועל לאכיפה, שהרתעה בצידה.
כעת, קמה לכם
הזדמנות
אחרונה
לתקן את המחדלים
ולהמנע מעונשים כבדים באמצעות הליך
"גילוי מרצון".
ההליך מיועד למי שעבר עבירות על חוקי המיסים ומעוניין לתקן את דיווחיו, לדווח נתוני אמת ולשלם את המס המגיע בגין נכסיו והכנסותיו.
מי שיגלה מרצונו, בפניה יזומה וכנה (שלא נעשתה בעקבות חקירה או בדיקה של רשות המיסים) מבטיח לעצמו כי לא יינקטו נגדו הליכים פליליים.
הליך "גילוי מרצון" נועד בעיקר ליחידים, שטרם דיווחו על כלל הונם והכנסותיהם.
אנו מתגייסים להכנס בשערי הנוהל לגילוי מרצון
הכנסות שכירות מנכסים בישראל
מי שבבעלותו נכסי מקרקעין ואינו מדווח על הכנסותיו משכירות,למרות שבידי רשות המסים קיים מאגר בעלי נכסים המפיקים הכנסות משכירות.
חשוב לציין, כי מלבד "המסלול הקלאסי", בו משולם מס בשיעור 10% על הכנסה משכירות, קיימים מסלולי מס שונים ומופחתים. הכרת המסלולים השונים ושילוב בין המסלולים עשויים להביא לחבות מס נמוכה.
אנו מתגייסים להכנס בשערי הנוהל לגילוי מרצון
הכנסות שכירות מנכסים בחו״ל
בשנים האחרונות ישראלים רבים רוכשים או מקבלים בירושה נכסי נדל"ן בחו"ל. על הבעלים של נכסים אלה חלה חובת הגשת דו"ח לרשות המסים, ככל ששווי הנכסים עולה על 2.8 מיליון ₪.
נכון, במקרים רבים ישלמו בעלי הנכסים מס במדינה בה נמצא הנכס, אולם עדיין חלה חובה לדווח, לתאם או להשלים את תשלום המס בישראל, או לבחור במסלול מס המתאים להכנסות שכירות מחו"ל.
אנו מתגייסים להכנס בשערי הנוהל לגילוי מרצון
מחזיקים בארנק קריפטו
מחזיקים ארנק קריפטו? האם ידעתם שלא רק פדיון בפועל של המטבעות לחשבון הבנק מהווה הכנסה, כי אם גם המרה בתוך הארנק? כך לדוגמא רכישת איטריום על ידי מכירת ביטקויין – מהווה אירוע מס, וזאת עד לשיעור של 25% על הרווח. בנוסף, לרשויות המס ידוע על ישראלים רבים שרכשו מטבעות קריפטוגרפיים, כאשר מקור ההון ששימש לרכישה היה כסף מזומן, שלא דווח מלכתחילה לרשות המסים.
אם אתם מחזיקי ארנק מטבעות שכזה, מוטב שתיערכו ל"יישור קו" באמצעות הליך הגילוי מרצון ותכשיר הן את ההכנסות בארנק והן את מקור ההון הראשוני.
אנו מתגייסים להכנס בשערי הנוהל לגילוי מרצון
חשבונות בנק בחו״ל
בעלי חשבונות בנק בחו"ל לרבות חשבונות ירושה, חייבים בהגשת דוחות לרשות המסים, במרבית המקרים, רק בשל היותם בעלי החשבוןנצמחו להם הכנסות פאסיביות בחשבון. במרבית המקרים, משולמים חלק מהמסים במדינות הזרות עבור הכנסות אלה אך לא כולם יודעים כי על התושב הישראלי לדווח ולשלם את השלמת המסים במדינת ישראל בהתאם לכלל ההכנסות שלו באותה שנה.
במרבית המקרים שיעורי המס נמוכים שכן קיימות אמנות למניעת כפל מס ויש לדווח על הכנסות אלה כאמור בהתאם לכללים החלים באמנה בין ישראל למדינה הזרה
אל תקלו בעבירות מס ואל תגידו:
״לי זה לא יקרה״
אל תמתינו לזימון לחקירה של רשויות המס. פתיחה בחקירה תמנע אפשרות להליך גילוי מרצון. המנעו מהליך פלילי שבצידו עונשים כבדים וקנסות מוגדלים.
דווחו באמצעותנו לרשויות המס את ההכנסות וההון שטרם דווחו, הסירו את המחדל ושלמו מס בשיעור נמוך ככל הניתן.
המומחים
הפירמה דוגלת במתן מעטפת מקצועית, אישית ודיסקרטית.
טיפלנו במאות תיקי גילוי מרצון ופתרנו בעיות מס מורכבות.
הכניסה בשערי הנוהל
לגילוי מרצון מתחיל ב:
אפיון נכון של התיק והכנת הבקשה.
השיח המקצועי מול מחלקת החקירות לצורך קבלת חסינות פלילית.
הליכי השומה ומו״מ מול בכירי רשות המסים.
טיפול מול המערכת הבנקאית
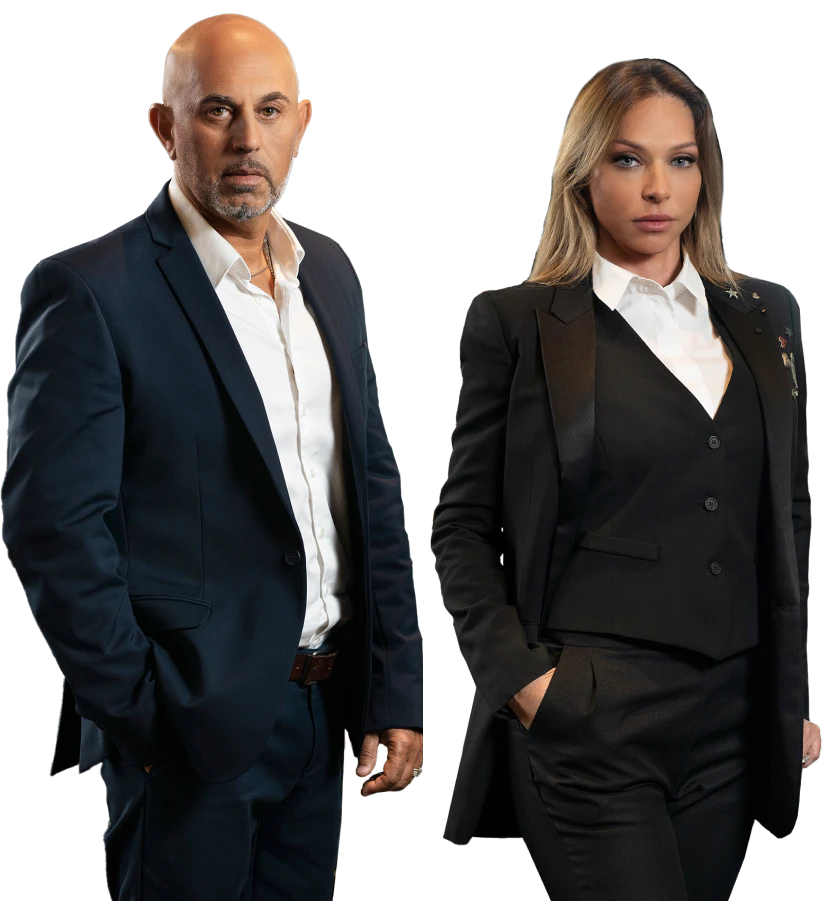
שילה דורפמן
מומחית בדין הפלילי - MA, LLM.
BA בעסקים.
יוצאת פרקליטות, קצינת משטרה לשעבר - שמשה כעורכת דין במערך התביעה המשטרתית.
אייל אלון
יועץ מס, משפטן, יו״ר מחוז ת״א ומשנה לנשיא בלשכת יועצי המס בישראל. בעל משרד המייצג בתחום המיסוי מעל 25 שנה.